
Votre maison est bien plus qu’un simple refuge; c’est probablement l’actif financier le plus important que vous possédez. Pour de nombreux propriétaires canadiens, les briques et le mortier de leur résidence représentent un « compte d’épargne forcé » qui prend de la valeur à chaque versement hypothécaire et à chaque hausse du marché immobilier.
Lorsque vous avez besoin d’un capital important, que ce soit pour donner vie à une rénovation de cuisine, consolider des dettes à taux d’intérêt élevé ou financer les études d’un enfant, cette valeur accumulée est souvent la première avenue à explorer. Cependant, le chemin pour accéder à cette richesse n’est pas une solution unique. De nombreux propriétaires se trouvent à la croisée des chemins et se demandent : devrais-je utiliser une Intelligence Hypothécaire sous forme de marge de crédit (HELOC) ou un prêt sur valeur domiciliaire ?
Choisir le mauvais produit peut entraîner des coûts inutiles, augmenter les risques financiers ou limiter la flexibilité dont vous aviez besoin au départ. Ce guide est conçu pour démystifier la complexité du paysage du prêt au Canada, en vous aidant à aligner votre stratégie d’emprunt sur valeur domiciliaire avec votre santé financière à long terme.
Qu’est-ce Que la Valeur Domiciliaire? (La Base)
Avant de plonger dans le « comment » de l’emprunt, il est essentiel de comprendre le « quoi ». La valeur domiciliaire (ou équité) est la différence entre la valeur marchande actuelle de votre propriété et le solde restant de votre hypothèque, ainsi que tout autre lien grevant la propriété.
Par exemple, si votre maison est actuellement évaluée à 800,000 et que vous devez 450,000 sur votre hypothèque, vous avez 350,000 $ en valeur domiciliaire. Au Canada, les réglementations fédérales vous permettent généralement d’emprunter jusqu’à 80 % de la valeur expertisée de votre maison (moins votre solde hypothécaire existant). La valeur domiciliaire augmente de deux manières principales:
- L’amortissement: Chaque mois, une partie de votre versement hypothécaire est consacrée au capital.
- L’appréciation du marché: Si la valeur des propriétés dans votre quartier augmente, votre équité grimpe sans que vous n’ayez à dépenser un sou.
Comprendre votre position en matière d’équité est la première étape pour utiliser des outils financiers pour soutenir votre décision hypothécaire.
Qu’est-ce Qu’une Marge de Crédit Hypothécaire (HELOC)?
Une marge de crédit hypothécaire (souvent appelée HELOC pour Home Equity Line of Credit) est une facilité de crédit renouvelable garantie par votre maison. Considérez-la comme une carte de crédit endossée par la valeur nette de votre propriété. Vous êtes approuvé pour une limite maximale, et vous pouvez emprunter, rembourser et emprunter à nouveau autant de fois que vous le souhaitez, jusqu’à cette limite.
Comment fonctionne une HELOC:
- Une structure de crédit renouvelable: vous n’utilisez que ce dont vous avez besoin, quand vous en avez besoin.
- Un taux d’intérêt variable, généralement lié au taux préférentiel du prêteur plus un petit écart.
- Des options de paiement d’intérêts seulement pendant la période d’utilisation, ce qui maintient les paiements minimaux bas.
- Un remboursement flexible : vous pouvez rembourser votre solde à tout moment sans pénalité.
- Accès aux fonds via les services bancaires en ligne, par chèque ou par une carte dédiée.
Parce que l’intérêt ne s’accumule que sur le montant que vous utilisez réellement, et non sur la limite totale approuvée, une HELOC peut être un outil rentable lorsqu’elle est utilisée avec discipline. Cependant, cette même flexibilité peut devenir un fardeau sans un plan de remboursement clair.
Qu’est-ce Qu’un Prêt Sur Valeur Domiciliaire?
Une deuxième hypothèque, parfois appelée prêt sur valeur domiciliaire, fonctionne différemment. Au lieu de vous donner une ligne de crédit renouvelable, elle vous fournit un versement unique que vous remboursez sur une durée fixe avec des versements réguliers et programmés.
Les caractéristiques clés d’un prêt sur valeur domiciliaire au Canada incluent:
- Une somme forfaitaire unique est déposée dans votre compte au moment du financement.
- Un taux d’intérêt qui est fixé et reste constant tout au long du terme.
- Des versements mensuels fixes qui couvrent à la fois le capital et les intérêts.
- Un calendrier de remboursement défini, généralement de 1 à 25 ans, selon le prêteur.
- Des coûts d’emprunt totaux prévisibles dès le départ.
Un prêt sur valeur domiciliaire est structuré de manière très similaire à une hypothèque traditionnelle. Vous savez exactement ce que vous empruntez, ce que vous paierez chaque mois et quand le prêt sera entièrement remboursé. Cette prévisibilité est sa plus grande force.
Différences Clés Entre la HELOC et le Prêt Sur Valeur Domiciliaire
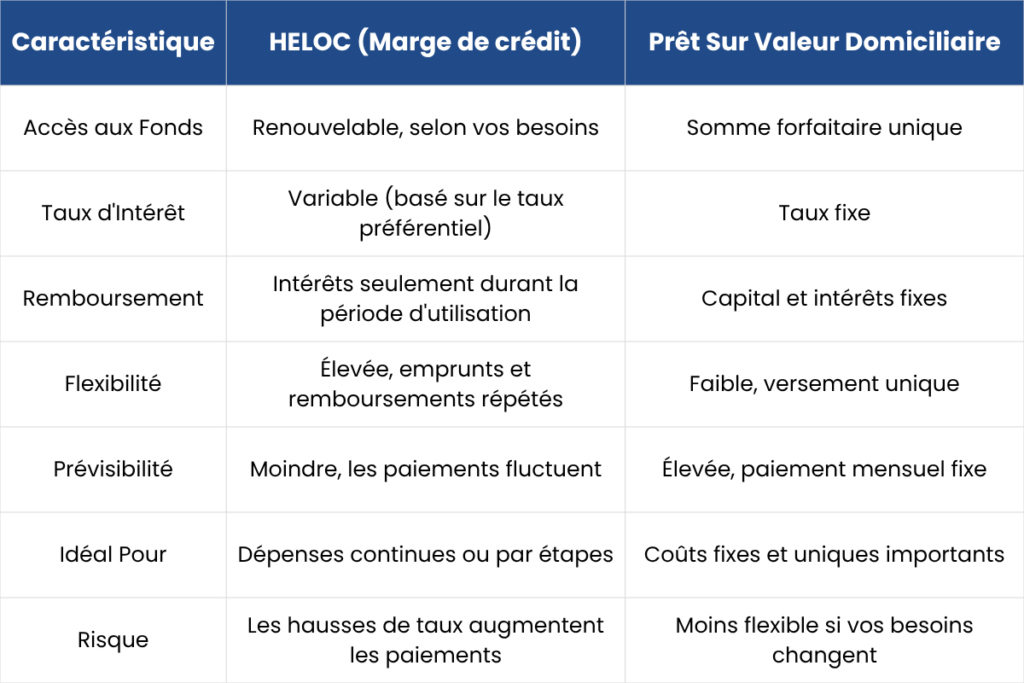
Naviguer entre les différences entre la HELOC et le prêt sur valeur domiciliaire au Canada nécessite une comparaison côte à côte de l’impact sur votre portefeuille et votre style de vie.
- Accessibilité aux Fonds
Le principal facteur de différenciation est la façon dont vous obtenez votre argent.
- HELOC: Offre un accès « au besoin ». Idéal pour les projets où les coûts sont incertains ou étalés dans le temps.
- Prêt: Fournit une « somme forfaitaire ». C’est préférable lorsque vous savez exactement combien vous devez payer pour un événement ou un achat spécifique.
- Taux d’Intérêt
Sur le marché canadien, les taux d’intérêt des HELOC sont presque exclusivement variables. Cela signifie que si la Banque du Canada augmente son taux directeur, vos coûts d’emprunt augmentent immédiatement. Un prêt sur valeur domiciliaire offre souvent la stabilité d’un taux fixe, vous protégeant de la volatilité du marché.
- Structure de Remboursement
La flexibilité de la HELOC a deux tranchants. Bien que les paiements d’intérêts seulement soient excellents pour les liquidités à court terme, ils ne réduisent pas votre dette. Les prêts sur valeur domiciliaire sont « autoliquidables », ce qui signifie qu’à la fin du terme, la dette est entièrement remboursée.
- Flexibilité vs Stabilité
La HELOC est conçue pour la flexibilité. Le prêt sur valeur domiciliaire est conçu pour la stabilité. Aucun n’est intrinsèquement meilleur; le bon choix dépend entièrement de vos objectifs et de votre gestion du crédit.
Quand la HELOC Est-Elle la Meilleure Option?
Une HELOC est souvent le choix supérieur pour les Canadiens qui privilégient l’agilité. C’est le meilleur « filet de sécurité » ou « fonds de projet » disponible sur le marché.
- Rénovations résidentielles par étapes: Vous pouvez utiliser une HELOC pour vos travaux. Si vous entreprenez la rénovation d’un sous-sol sur une période de six mois, vous pouvez payer les entrepreneurs par étapes sans avoir à payer d’intérêts sur le coût total du projet dès le premier jour.
- Opportunités d’investissement: Les investisseurs avertis utilisent les marges de crédit pour sauter sur des opportunités (comme une mise de fonds sur un immeuble locatif) dès qu’elles se présentent.
- Coussin d’urgence: Avoir une HELOC ouverte offre une tranquillité d’esprit pour les imprévus de la vie, comme une perte d’emploi ou des réparations majeures à la maison.
Quand le Prêt Sur Valeur Domiciliaire Est-Il Plus Judicieux?
Si vous êtes un emprunteur qui privilégie la certitude pour bien dormir la nuit, le prêt sur valeur domiciliaire est probablement votre meilleure option.
- Consolidation de dettes: Si vous transférez 50,000 $ de dettes de carte de crédit à taux élevé vers un produit garanti par votre maison à taux réduit, vous voulez un calendrier de remboursement fixe pour garantir que la dette disparaisse réellement.
- Grosses dépenses fixes: Si vous achetez une résidence secondaire ou payez un mariage, et que vous connaissez le coût exact, une somme forfaitaire est plus simple à gérer.
- Budgets serrés: Si une augmentation de 200 $ de votre paiement d’intérêt mensuel devait étrangler vos finances, la nature à taux fixe du prêt sur valeur domiciliaire est un rempart essentiel.
Risques de Chaque Option
Examinons les considérations relatives aux risques pour chaque type de produit.
Risques de la HELOC: Le Piège de la Dette Perpétuelle
La flexibilité qui rend la HELOC attrayante introduit également des risques:
- Exposition aux taux variables: Si les taux augmentent considérablement, vos paiements mensuels peuvent grimper de façon substantielle.
- Risque de dépenses excessives: Comme les fonds sont renouvelables et accessibles, il peut être tentant d’utiliser le crédit pour des achats non essentiels.
- Dette prolongée: Sans calendrier de remboursement structuré, certains emprunteurs voient leur solde persister pendant des années avec une réduction minimale du capital.
Risques du Prêt Sur Valeur Domiciliaire: Manque de Liquidité
Le prêt sur valeur domiciliaire à taux fixe est généralement perçu comme présentant un risque moindre, mais ce type de prêt comporte tout de même ses propres risques:
- Moins de flexibilité: Si vos besoins financiers changent, vous êtes lié au montant et à la structure d’origine.
- Paiements initiaux plus élevés: Comme vous remboursez le capital dès le départ, les mensualités sont plus élevées que les minimums d’intérêts d’une HELOC.
- Pénalités de remboursement anticipé: Certains prêteurs facturent des frais si vous remboursez le prêt plus tôt que prévu.
Utiliser la Valeur Domiciliaire de Manière Stratégique
Lorsqu’elle est utilisée correctement, la valeur domiciliaire est un levier vers une plus grande richesse. De nombreux Canadiens utilisent le refinancement hypothécaire pour accéder à la valeur nette de leur propriété afin d’atteindre trois objectifs précis:
- Consolidation de dettes: Transformer des cartes de crédit à 20 % d’intérêt en un produit de valeur domiciliaire à 6 % peut vous faire économiser des milliers de dollars et améliorer votre cote de crédit.
- Améliorations de la maison: Investir dans votre maison (cuisines, salles de bain) offre souvent un excellent rendement sur investissement (ROI).
- Investissement: Certains propriétaires utilisent l’équité pour investir sur les marchés boursiers (souvent appelé la Manœuvre de Smith au Canada), bien que cela nécessite des conseils fiscaux professionnels.
Pour comprendre comment ces choix s’alignent avec votre style de vie, explorez comment vos objectifs financiers influencent votre choix hypothécaire.
HELOC vs Refinancement: Quelle Est la Différence ?
Une confusion courante est de savoir s’il faut obtenir une HELOC/prêt ou simplement refinancer la première hypothèque.
- Refinancement: Vous brisez votre hypothèque actuelle et la remplacez par une nouvelle, plus importante. C’est idéal si les taux actuels sont plus bas que votre taux d’origine.
- HELOC/Prêt: Ces produits se placent « derrière » votre hypothèque existante en tant que deuxième rang. Ils vous permettent de conserver votre hypothèque actuelle (et son taux possiblement bas) tout en accédant à des liquidités supplémentaires.
Choisir entre ces options dépend de vos conditions hypothécaires actuelles et des pénalités potentielles.
Comment Choisir la Bonne Option Selon Votre Situation
Posez-vous ces trois questions pour préciser votre choix:
1. Besoins à Court Terme vs Long Terme
Avez-vous besoin d’argent pour un dépannage d’un mois ou pour un plan de dix ans? Les besoins à court terme favorisent généralement la HELOC, tandis qu’une dette structurelle à long terme favorise le prêt.
2. Quelle Est Votre Tolérance au Risque?
Êtes-vous à l’aise avec l’idée que votre taux d’intérêt change demain matin? Si l’annonce d’une hausse de taux de la Banque du Canada vous rend anxieux, optez pour la stabilité d’un prêt sur valeur domiciliaire à taux fixe.
3. Avez-Vous la Discipline de Rembourser?
Sans un calendrier de remboursement imposé, une HELOC peut devenir une dette permanente. Si vous n’êtes pas assez discipliné pour établir votre propre plan de remboursement, un prêt structuré est plus « sécuritaire » pour votre avenir financier.
Erreurs Courantes des Propriétaires
Même avec les meilleures intentions, on peut trébucher. Pour éviter les erreurs hypothécaires courantes, surveillez ces points:
- Se concentrer uniquement sur le taux: Un taux plus bas sur une HELOC n’aide pas si vous ne payez que les intérêts.
- Sur-endettement: Ce n’est pas parce que vous pouvez emprunter 80 % que vous devriez le faire. Gardez un coussin.
- Ignorer les frais: Les évaluations, les frais juridiques et l’assurance titres s’appliquent.
Comment Intelligence Hypothécaire Vous Aide à Utiliser Votre Valeur Nette Sagement
Le marché hypothécaire canadien est vaste, et les grandes banques ne sont pas votre seule option. Chez Intelligence Hypothécaire, nous agissons comme vos conseillers financiers personnels.
Nos courtiers offrent:
- Analyse Personnalisée: Nous examinons votre situation financière globale, pas seulement la valeur de votre propriété.
- Accès à de Multiples Prêteurs: Nous comparons les produits des grandes banques, des coopératives de crédit et des prêteurs alternatifs pour trouver les meilleures options hypothécaires selon votre situation.
- Conseils Stratégiques: Nos courtiers vous aident à trouver les bons taux hypothécaires et à comprendre leur impact à long terme.
Si vous avez besoin de trouver des solutions de HELOC ou de prêt sur valeur domiciliaire adaptées à vos besoins, ou si vous souhaitez obtenir du soutien pour une préapprobation hypothécaire, nous vous guidons à chaque étape.
Au bout du compte, le choix entre une HELOC et un prêt sur valeur domiciliaire revient à un simple compromis: flexibilité vs prévisibilité.
- Choisissez une HELOC si vous voulez un outil qui s’ajuste à vos besoins et si vous êtes à l’aise de gérer vous-même votre remboursement.
- Choisissez un Prêt sur Valeur Domiciliaire si vous voulez la tranquillité d’esprit que procurent une date de fin fixe et un paiement mensuel stable et inchangé.
Votre valeur domiciliaire est une récompense durement gagnée après des années de propriété. L’utiliser judicieusement peut vous propulser vers vos objectifs financiers, mais seulement si vous avez la bonne stratégie en place.
Prêt à débloquer le potentiel de votre maison? Contactez un courtier d’Intelligence Hypothécaire près de chez vous pour obtenir des conseils d’experts adaptés au marché canadien.
FAQ
Quelle est la différence entre une HELOC et un prêt sur valeur domiciliaire au Canada ? Une HELOC est une ligne de crédit renouvelable où vous pouvez emprunter et rembourser à votre guise. Un prêt sur valeur domiciliaire est un versement unique avec un calendrier de remboursement fixe.
Lequel est le meilleur : HELOC ou prêt sur valeur domiciliaire ? Aucun n’est « meilleur » dans l’absolu. La HELOC est préférable pour des coûts continus ou incertains (rénovations), tandis que le prêt est idéal pour des dépenses uniques importantes avec une date de fin de dette claire.
Les taux des HELOC sont-ils plus élevés que ceux des prêts sur valeur domiciliaire ? Généralement, ils sont plus élevés que les taux de première hypothèque, mais bien plus bas que ceux des cartes de crédit. Tout dépend du contexte économique et de votre choix entre fixe et variable.
Puis-je utiliser une HELOC pour consolider des dettes ? Oui, c’est très courant. Cependant, vous devez être discipliné pour rembourser le capital et ne pas vous contenter des paiements d’intérêts.
Un prêt sur valeur domiciliaire est-il plus sûr qu’une HELOC ? Côté budget, oui, car le taux et les paiements sont fixes, vous protégeant des chocs de paiement en cas de hausse des taux.De combien de valeur nette ai-je besoin pour être admissible ? Au Canada, il faut généralement au moins 20 % d’équité (votre emprunt total ne peut dépasser 80 % de la valeur de la maison). Certains prêteurs exigent parfois plus pour une HELOC seule.


