L’achat d’une propriété implique de nombreuses décisions importantes, qu’il s’agisse de choisir la bonne propriété et le bon quartier ou de déterminer le montant que vous pouvez réellement vous permettre. Pourtant, un facteur qui peut avoir une incidence importante sur le coût à long terme de l’accession à la propriété est parfois négligé : le moment où vous obtenez votre taux hypothécaire.
Même une différence qui semble minime entre deux taux d’intérêt peut modifier votre paiement hypothécaire mensuel et le montant d’intérêts que vous paierez au fil du temps. Pour une hypothèque importante, une différence de seulement 0,50 point de pourcentage peut ajouter des milliers de dollars aux coûts d’emprunt au cours d’un seul terme de cinq ans.
C’est pourquoi obtenir un taux hypothécaire avantageux ne consiste pas simplement à rechercher le taux affiché le plus bas. Il faut également comprendre les conditions du marché, se préparer tôt, comparer les prêteurs et savoir quand garantir son taux hypothécaire.
Aucun emprunteur ne peut prévoir parfaitement l’évolution des taux d’intérêt. Une meilleure stratégie consiste à comprendre vos options et à être prêt à agir lorsque des occasions favorables se présentent.
Pourquoi Les Taux Hypothécaires Comptent Plus Que La Plupart Des Acheteurs Ne Le Pensent
Un taux hypothécaire influence bien plus que votre paiement mensuel, puisqu’une petite différence de taux peut avoir des répercussions sur votre capacité financière et vos coûts d’emprunt pendant plusieurs années.
Le Coût À Long Terme Des Intérêts
Les intérêts représentent le coût que vous payez pour emprunter de l’argent, et le taux associé à votre hypothèque détermine la vitesse à laquelle ce coût s’accumule.
Prenons l’exemple d’une hypothèque de 600 000 $ amortie sur 25 ans. À un taux indicatif de 4,50 %, le paiement mensuel de capital et d’intérêts serait d’environ 3 321 $. À 5,00 %, il passerait à environ 3 490 $. Cela représente environ 169 $ de plus par mois.
Au cours des cinq premières années seulement, le taux plus élevé entraînerait environ 14 400 $ de plus en intérêts, selon ces hypothèses.
Cet exemple démontre pourquoi comprendre comment obtenir le taux hypothécaire le plus avantageux pour votre situation peut avoir une incidence financière importante.
L’Incidence Sur Les Paiements Mensuels
L’effet devient encore plus évident à mesure que le solde hypothécaire augmente. Les exemples suivants supposent une période d’amortissement de 25 ans et comparent des taux indicatifs de 4,50 % et de 5,00 % :
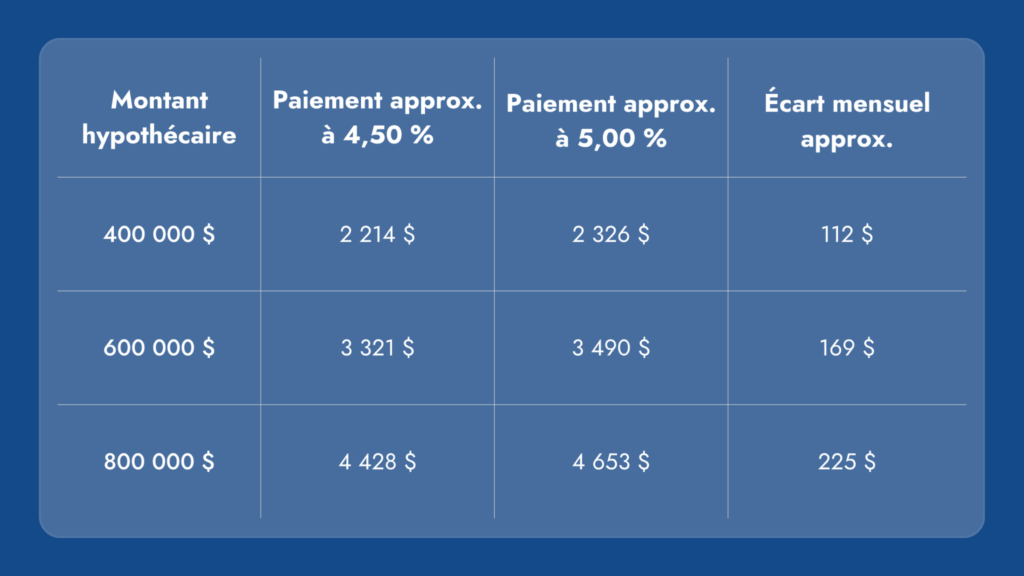
Ces exemples sont fournis à titre indicatif et excluent les taxes foncières, les assurances, les frais et les autres dépenses liées au logement.
Une variation d’un quart ou d’un demi-point de pourcentage peut sembler modeste au moment de comparer les taux, mais lorsqu’elle s’applique à des centaines de milliers de dollars, la différence devient beaucoup plus importante.
L’Abordabilité Et La Capacité D’Emprunt
Les taux hypothécaires peuvent également avoir une incidence sur le montant que vous êtes admissible à emprunter.
Les prêteurs sous réglementation fédérale exigent généralement que les emprunteurs se qualifient au moyen du test de résistance hypothécaire du Canada. Selon l’Agence de la consommation en matière financière du Canada (ACFC), le taux admissible correspond généralement au taux le plus élevé entre 5,25 % et le taux d’intérêt négocié avec le prêteur, majoré de deux points de pourcentage.
Lorsque les taux augmentent, le paiement utilisé pour établir votre admissibilité peut également augmenter, ce qui peut réduire votre capacité d’emprunt.
Il est donc important de comprendre l’incidence du taux lorsque vous établissez un budget réaliste pour l’achat d’une propriété. Consultez notre guide de comparaison hypothécaire pour trouver l’option qui vous convient, qui peut également vous aider à évaluer les différentes options au-delà du taux affiché.
Qu’est-Ce Qui Influence Les Taux Hypothécaires Au Canada?
Comprendre les facteurs qui influencent l’évolution des taux hypothécaires au Canada peut vous aider à prendre des décisions plus éclairées sans tenter de prévoir chaque mouvement du marché.
Les Décisions De La Banque Du Canada
La Banque du Canada influence les conditions d’emprunt à court terme par l’entremise de son taux directeur.
Lorsque la Banque modifie sa cible du taux du financement à un jour, ce changement influence généralement d’autres taux d’intérêt, notamment les taux préférentiels des prêteurs. Les hypothèques à taux variable sont particulièrement sensibles aux variations du taux préférentiel.
Cela ne signifie toutefois pas que tous les taux hypothécaires changeront immédiatement ou dans la même proportion.
Les Tendances De L’Inflation
L’inflation est l’un des indicateurs économiques les plus surveillés lorsqu’on évalue les perspectives des taux hypothécaires au Canada.
La Banque du Canada vise à maintenir l’inflation autour du point médian de 2 % d’une fourchette cible de 1 % à 3 %. Lorsque l’inflation demeure élevée pendant une période prolongée, des taux d’intérêt plus élevés peuvent être nécessaires pour réduire la demande. Lorsque l’inflation ralentit et que les conditions économiques s’affaiblissent, il peut y avoir davantage de marge pour réduire le taux directeur.
L’Emploi Et La Croissance Économique
L’emploi, la croissance des salaires, la demande des consommateurs et l’activité économique globale peuvent influencer les attentes concernant les prochaines décisions de politique monétaire.
De solides données économiques peuvent réduire les attentes de baisses de taux à court terme, tandis qu’un ralentissement économique peut accroître les attentes selon lesquelles la politique monétaire pourrait éventuellement devenir plus accommodante.
Le Rendement Du Marché Obligataire
Les taux hypothécaires fixes réagissent différemment des taux variables.
Les rendements des obligations du gouvernement du Canada reflètent les attentes du marché concernant l’inflation, la croissance économique et l’évolution future des taux d’intérêt. Les mouvements du marché obligataire peuvent donc avoir une incidence sur les coûts de financement des prêteurs et sur la tarification des hypothèques à taux fixe.
Puisque les rendements obligataires peuvent évoluer avant une annonce de la Banque du Canada, les taux fixes ne changent pas toujours en même temps que le taux directeur. La Banque du Canada publie des données sur les rendements des obligations de référence dans ses statistiques officielles sur les taux.
Les Conditions Économiques Mondiales
Le Canada est également influencé par les événements qui surviennent à l’extérieur du pays.
L’inflation mondiale, les conditions commerciales, la volatilité des marchés financiers, les événements géopolitiques, les prix des produits de base et les attentes relatives aux taux d’intérêt dans les autres grandes économies peuvent tous influencer les marchés canadiens.
Les conditions économiques régionales peuvent également jouer un rôle. Les acheteurs peuvent consulter nos guides sur les tendances économiques et leur incidence sur les taux hypothécaires en Ontario et les facteurs économiques qui influencent les taux hypothécaires au Québec pour obtenir plus de contexte.
Pourquoi Le Moment Choisi Est Important Lors De La Recherche D’une Hypothèque
Bien choisir le moment d’obtenir un taux hypothécaire au Canada consiste moins à prévoir le point le plus bas du marché qu’à éviter de s’exposer inutilement à des conditions qui peuvent changer.
Les Taux Peuvent Changer Rapidement
Les offres hypothécaires ne sont pas permanentes. Les prêteurs peuvent modifier leurs taux en fonction des rendements obligataires, de leurs coûts de financement, des conditions concurrentielles ou des attentes concernant la politique monétaire. Un taux offert lorsque vous commencez à chercher une propriété ne sera donc pas nécessairement encore disponible quelques semaines plus tard.
Attendre Peut Faire Augmenter Les Coûts
Il peut être logique d’attendre lorsqu’une raison financière précise le justifie, mais attendre uniquement parce que vous vous attendez à une baisse des taux crée de l’incertitude. Si les taux augmentent plutôt, vous pourriez devoir composer avec un paiement mensuel plus élevé ou une capacité d’emprunt réduite.
C’est pourquoi le meilleur moment pour garantir un taux hypothécaire ne correspond pas nécessairement au jour où les taux atteignent leur niveau le plus bas. Ce peut être le moment où vous trouvez une hypothèque concurrentielle qui convient à votre budget, à votre échéancier et à votre tolérance au risque.
Les Occasions Sont Souvent De Courte Durée
Les promotions offertes par certains prêteurs ou les ajustements de taux peuvent être disponibles pour une durée limitée. Une bonne préparation financière vous donne davantage de souplesse pour agir lorsqu’une occasion intéressante se présente.
Le Sentiment Du Marché Peut Changer Rapidement
Les prévisions économiques évoluent à mesure que de nouvelles données deviennent disponibles. Une inflation plus élevée que prévu, un rapport sur l’emploi ou un changement dans les conditions financières mondiales peut rapidement modifier les attentes concernant les taux futurs.
Plutôt que de vous fier uniquement aux manchettes, établissez votre stratégie de financement avant d’avoir à prendre une décision définitive.
Le Rôle De La Préapprobation Hypothécaire Pour Obtenir Un Taux Avantageux
Une préparation précoce peut vous offrir plus de certitude lorsque les taux et les conditions du marché immobilier évoluent.
Qu’est-Ce Qu’une Garantie De Taux?
Une garantie de taux permet à un emprunteur admissible de garantir un taux hypothécaire pendant une période déterminée tout en poursuivant ses démarches d’achat.
Obtenir une préapprobation hypothécaire et garantir un taux peut vous aider à déterminer le montant que vous pourriez être admissible à emprunter et peut également vous permettre de garantir un taux avant même d’avoir acheté une propriété.
Combien De Temps Une Garantie De Taux Dure-T-Elle Généralement?
L’ACFC indique que les prêteurs peuvent permettre aux emprunteurs de garantir un taux d’intérêt pendant environ 60 à 130 jours, selon le prêteur.
La durée exacte, les conditions et le taux offert peuvent varier.
Demandez notamment :
- Si le taux peut être réduit lorsque les taux du marché baissent avant la conclusion de la transaction.
- Si la garantie s’applique au produit hypothécaire que vous envisagez.
- Si la garantie de taux peut être prolongée.
- Si des changements à votre demande pourraient avoir une incidence sur l’approbation.
Pourquoi La Préapprobation Protège Les Acheteurs
Une garantie de taux liée à une préapprobation hypothécaire peut réduire une partie de l’incertitude associée aux fluctuations des taux. Si les taux augmentent pendant la période de garantie, vous pourriez toujours avoir accès au taux garanti, pourvu que vous continuiez de respecter les conditions du prêteur. Si les taux diminuent, votre courtier peut vérifier si une meilleure offre est disponible.
Une préapprobation ne garantit toutefois pas l’approbation finale de l’hypothèque, puisque le prêteur doit encore évaluer la propriété et confirmer que la demande respecte ses critères.
Les Avantages Lorsque Les Taux Augmentent
Les garanties de taux peuvent être particulièrement utiles lorsque les coûts d’emprunt sont en hausse. Plutôt que de voir les taux augmenter pendant que vous recherchez une propriété, vous pouvez disposer d’une option de financement définie pendant que vous finalisez votre achat.
Situations Courantes Où Le Moment Choisi Devient Crucial
Le moment où vous garantissez votre taux peut avoir de l’importance à plusieurs étapes de l’accession à la propriété, et pas seulement lors d’un premier achat.
Les Premiers Acheteurs Qui Entrent Sur Le Marché
Les premiers acheteurs ont souvent moins d’expérience avec les fluctuations des taux hypothécaires. Obtenir une préapprobation tôt peut aider à établir un budget, réduire l’incertitude et faciliter la prise de décision lorsqu’une propriété intéressante devient disponible.
Les Renouvellements Hypothécaires
Le renouvellement d’une hypothèque représente également une occasion importante de revoir les taux.
Vous n’êtes pas nécessairement obligé d’accepter la première offre de renouvellement de votre prêteur actuel. Commencer vos démarches avant la date d’échéance vous donne davantage de temps pour comparer les prêteurs, les termes, les caractéristiques et les taux.
Les Décisions De Refinancement
Lors d’un refinancement, le nouveau taux le plus bas n’entraîne pas automatiquement les économies les plus importantes.
Les pénalités liées à votre hypothèque actuelle, les frais, le temps restant à votre terme ainsi que l’objectif du refinancement doivent tous être pris en considération. L’ACFC rappelle que résilier une hypothèque pour obtenir un taux inférieur peut tout de même coûter davantage une fois les pénalités et les autres frais pris en compte.
L’Achat D’un Immeuble De Placement
Pour les investisseurs, les coûts de financement influencent directement les flux de trésorerie.
Une variation des taux peut modifier les coûts mensuels de détention et le rendement financier potentiel d’une propriété, ce qui rend une préparation précoce du financement particulièrement importante.
Taux Fixe Ou Variable : Le Moment Choisi A-T-Il Une Incidence Différente?
Il est essentiel de comprendre les hypothèques à taux fixe et à taux variable, puisque ces deux options réagissent différemment aux conditions du marché.
Le Moment Choisi Pour Un Taux Fixe
La tarification des hypothèques à taux fixe est influencée par les conditions du marché obligataire et par les coûts de financement des prêteurs.
Les rendements obligataires peuvent évoluer rapidement lorsque les marchés réagissent aux données économiques et aux attentes concernant les taux d’intérêt futurs. Un emprunteur qui surveille uniquement les dates d’annonce de la Banque du Canada pourrait donc passer à côté de mouvements importants des taux hypothécaires fixes.
Le Moment Choisi Pour Un Taux Variable
Les taux hypothécaires variables sont généralement liés au taux préférentiel du prêteur, lequel est influencé par les décisions de la Banque du Canada concernant son taux directeur.
Lorsque la Banque modifie le taux du financement à un jour, les prêteurs peuvent ajuster leurs taux préférentiels, ce qui peut ensuite avoir une incidence sur les emprunteurs qui détiennent une hypothèque à taux variable.
Comprendre Les Risques D’Attendre
Attendre une baisse des taux peut vous être avantageux si les taux diminuent réellement, mais rien ne garantit que ce sera le cas.
Le meilleur choix dépend de votre budget, de votre tolérance au risque, de vos projets pour la propriété et de votre capacité à absorber des variations de paiement.
Pour une comparaison plus détaillée, consultez notre guide sur les hypothèques à taux fixe et variable afin de déterminer l’option qui vous convient.
Signes Que Les Taux Hypothécaires Pourraient Augmenter
Aucun indicateur économique ne détermine à lui seul l’évolution des taux hypothécaires, mais plusieurs facteurs peuvent exercer une pression à la hausse ou modifier les attentes du marché.
Signaux À Surveiller
Parmi les signes possibles :
- Inflation persistante : Une inflation qui demeure supérieure aux attentes peut réduire la probabilité de baisses du taux directeur.
- Solides données sur l’emploi : Un marché du travail résilient peut indiquer que l’économie demeure vigoureuse.
- Commentaires de la banque centrale : Des déclarations faisant état de préoccupations concernant l’inflation peuvent influencer les attentes du marché.
- Hausse des rendements obligataires : Des rendements obligataires plus élevés peuvent exercer une pression sur les taux hypothécaires fixes.
- Fortes dépenses de consommation : Une demande soutenue peut contribuer aux pressions inflationnistes.
Il s’agit de signaux, et non de garanties. Une décision hypothécaire ne devrait pas reposer sur une seule publication économique.
Signes Que Les Taux Hypothécaires Pourraient Se Stabiliser Ou Diminuer
L’évolution des conditions économiques peut également créer un contexte dans lequel les coûts d’emprunt se stabilisent ou diminuent.
Signaux À Surveiller
Ils peuvent notamment comprendre :
- Ralentissement de la croissance économique : Une activité économique plus faible peut réduire les pressions inflationnistes.
- Baisse de l’inflation : Des progrès soutenus vers la cible d’inflation de la Banque du Canada peuvent réduire la nécessité de maintenir une politique monétaire restrictive.
- Données sur l’emploi plus faibles : Un ralentissement du marché du travail peut indiquer une diminution des pressions économiques.
- Baisse des rendements obligataires : Une diminution des rendements peut améliorer les conditions de tarification des hypothèques à taux fixe.
Les prévisions peuvent aider à mettre les conditions du marché en contexte, mais elles ne devraient pas remplacer une stratégie hypothécaire fondée sur votre propre situation financière.
Stratégies Pour Obtenir Le Meilleur Taux Disponible
Plutôt que d’essayer de prévoir le point le plus bas exact d’un cycle de taux d’intérêt, concentrez-vous sur des stratégies hypothécaires pratiques qui améliorent vos options.
Obtenez Une Préapprobation Tôt
Commencez le processus de financement avant d’être prêt à présenter une offre. Une préapprobation peut vous aider à établir votre budget et, dans certains cas, à garantir un taux pendant votre recherche.
Comparez Plusieurs Prêteurs
Les prêteurs peuvent offrir des taux, des termes, des critères d’admissibilité et des caractéristiques hypothécaires différents.
L’ACFC recommande de comparer les offres avant de vous engager, puisque les différences entre les produits hypothécaires peuvent potentiellement permettre aux emprunteurs d’économiser des milliers de dollars. Vous pouvez également comparer les taux hypothécaires actuels avant de présenter une offre comme point de départ.
Travaillez Avec Un Courtier Hypothécaire
Un courtier peut comparer les options offertes par plusieurs prêteurs plutôt que de limiter votre recherche à une seule institution financière.
Notre guide expliquant comment nos courtiers vous aident à trouver le bon taux hypothécaire montre comment l’accès à un plus grand nombre de prêteurs peut appuyer votre recherche de financement.
Surveillez L’Évolution Du Marché
Vous n’avez pas besoin de suivre chaque publication économique. Portez plutôt attention aux principales décisions de la Banque du Canada, aux tendances de l’inflation, aux rendements obligataires et aux développements économiques importants lorsque votre achat ou votre renouvellement approche.
Ne Vous Concentrez Pas Uniquement Sur Le Taux D’Intérêt
Le taux le plus bas ne correspond pas automatiquement à la meilleure hypothèque.
Prenez également en considération :
- Les privilèges de remboursement anticipé
- Les pénalités
- La transférabilité de l’hypothèque
- La structure à taux fixe ou variable
- La durée du terme
- Les restrictions liées au refinancement ou au changement de prêteur
- La souplesse globale du produit
Consultez nos stratégies pour obtenir le meilleur taux lors d’un achat pour découvrir d’autres éléments à considérer.
Erreurs Que Font Les Acheteurs En Essayant De Choisir Le Bon Moment
Chercher à tout prix le taux parfait peut parfois créer plus de risques que de prendre une décision bien préparée.
Attendre Le Taux « Parfait »
Il n’existe aucune façon fiable de savoir qu’un taux donné représente le point le plus bas du marché avant que les conditions aient déjà changé.
Attendre indéfiniment peut également avoir une incidence sur votre projet d’achat si les prix des propriétés, l’inventaire disponible ou votre situation personnelle évoluent.
Ignorer Les Garanties De Taux
Certains acheteurs retardent leur préapprobation parce qu’ils supposent qu’ils pourront obtenir le même taux plus tard.
Une garantie de taux peut offrir une protection utile tout en vous laissant du temps pour évaluer le marché.
Suivre Les Manchettes Plutôt Qu’une Stratégie
Vos décisions hypothécaires devraient être fondées sur vos finances plutôt que sur les prévisions quotidiennes.
Les manchettes économiques peuvent changer rapidement, tandis que votre revenu, votre mise de fonds, vos dettes, votre budget et vos projets à long terme sont beaucoup plus importants pour déterminer si une hypothèque vous convient.
Choisir Une Hypothèque Uniquement En Fonction Du Taux Affiché
Les taux affichés peuvent s’appliquer uniquement à certains produits ou à certains profils d’emprunteurs.
Avant de prendre une décision, renseignez-vous sur les restrictions, les pénalités, les critères d’admissibilité et la souplesse de l’hypothèque. Explorez les différentes options hypothécaires afin de trouver la bonne stratégie pour votre achat.
Exemples Concrets De L’Incidence Du Moment Choisi
Une comparaison simple permet de constater à quel point une petite variation du taux peut avoir une incidence importante au cours d’un terme hypothécaire.
L’Acheteur A Garantit Son Taux Tôt
Supposons que l’acheteur A ait besoin d’une hypothèque de 600 000 $ avec une période d’amortissement de 25 ans et qu’il obtienne un taux fixe indicatif de 4,50 % pour cinq ans.
Son paiement mensuel de capital et d’intérêts serait d’environ 3 321 $. Au cours des cinq premières années, il paierait environ 126 029 $ en intérêts.
L’Acheteur B Attend Trop Longtemps
L’acheteur B a besoin de la même hypothèque de 600 000 $, mais attend avant de garantir son financement.
Si le taux augmente à 5,00 %, son paiement mensuel passe à environ 3 490 $, soit environ 169 $ de plus par mois. Au cours des cinq premières années, il paierait environ 140 423 $ en intérêts.
Comparaison Des Coûts Sur Cinq Ans
La différence de 0,50 point de pourcentage signifie que l’acheteur B paierait environ 14 394 $ de plus en intérêts au cours des cinq premières années, tout en conservant un solde hypothécaire légèrement plus élevé à la fin du terme.
Ces chiffres sont fournis à titre indicatif, mais ils montrent pourquoi la recherche d’une hypothèque au Canada devrait inclure à la fois une comparaison concurrentielle et une attention particulière au moment choisi.
Comment Nous Vous Aidons À Profiter Des Occasions Du Marché
Chez Mortgage Intelligence, nous vous aidons à évaluer vos options hypothécaires en fonction de votre situation financière, de vos objectifs et des conditions actuelles du marché.
1. Suivi Des Taux Auprès De Plusieurs Prêteurs
Plutôt que de vous fier aux taux d’un seul prêteur, nos courtiers peuvent examiner les produits hypothécaires offerts par plusieurs sources de financement et vous aider à repérer des occasions concurrentielles.
2. Accès À Des Produits Hypothécaires Concurrentiels
Les prêteurs répondent à différents profils d’emprunteurs.
Nous pouvons vous aider à comparer les taux ainsi que les caractéristiques des produits, les critères d’admissibilité et les restrictions afin que vous puissiez prendre une décision plus éclairée.
3. Stratégies Hypothécaires Personnalisées
Il n’existe pas une seule hypothèque idéale pour tous les emprunteurs.
Votre revenu, votre mise de fonds, votre dossier de crédit, vos projets futurs, votre tolérance aux fluctuations de taux et la période pendant laquelle vous prévoyez conserver la propriété devraient tous influencer votre stratégie.
4. Accompagnement Tout Au Long Du Processus D’Achat
Les conditions hypothécaires peuvent changer entre la préapprobation et la conclusion de la transaction.
Nos courtiers peuvent vous aider à revoir les options disponibles tout au long du processus et à déterminer à quel moment il peut être avantageux d’agir lorsqu’un taux concurrentiel est offert.
La Préparation Vaut Mieux Que La Prédiction
Pour obtenir un taux hypothécaire concurrentiel, l’objectif n’est pas de prévoir chaque mouvement du marché, mais d’être prêt à agir lorsqu’une bonne occasion se présente.
Les taux d’intérêt peuvent changer en raison de l’inflation, de la croissance économique, des décisions de la Banque du Canada, des marchés obligataires et des événements mondiaux. Aucun emprunteur ne peut prévoir constamment tous ces facteurs avec exactitude.
Vous pouvez toutefois contrôler votre niveau de préparation. Obtenir une préapprobation, comprendre les garanties de taux, comparer les prêteurs, examiner les caractéristiques des produits hypothécaires et travailler avec un courtier expérimenté peuvent réduire l’incertitude et améliorer votre capacité à réagir à l’évolution du marché.
Si vous achetez une propriété, refinancez votre hypothèque ou approchez de votre renouvellement, communiquez avec un courtier Intelligence Hypothécaire pour explorer les taux concurrentiels disponibles et établir une stratégie hypothécaire adaptée à vos objectifs financiers.
Foire Aux Questions
1. Quel Est Le Meilleur Moment Pour Garantir Un Taux Hypothécaire?
Le meilleur moment dépend de votre échéancier d’achat, de votre situation financière, des conditions du marché et de votre tolérance aux fluctuations de taux. Plutôt que d’attendre un taux théoriquement parfait, envisagez de garantir un taux concurrentiel lorsque vos besoins de financement deviennent clairs.
2. Combien De Temps Une Garantie De Taux Hypothécaire Dure-T-Elle Au Canada?
La durée d’une garantie de taux varie selon le prêteur. L’ACFC indique que les taux liés à une préapprobation hypothécaire peuvent être garantis pendant environ 60 à 130 jours, selon le prêteur.
3. Les Taux Hypothécaires Peuvent-Ils Changer Après Une Préapprobation?
Les taux du marché peuvent changer, mais une garantie de taux admissible peut protéger le taux que vous avez obtenu pendant la période déterminée. Vérifiez toujours les conditions du prêteur et demandez si vous pouvez bénéficier d’un taux inférieur lorsque les conditions s’améliorent.
4. Devrais-Je Attendre Que Les Taux Baissent Avant D’Acheter Une Propriété?
Pas nécessairement. Les taux ne représentent qu’un des facteurs à considérer. Votre budget, vos besoins en matière de logement, l’inventaire disponible, le prix d’achat, votre mise de fonds et vos projets à long terme devraient également influencer le moment de votre achat.
5. Comment Les Décisions De La Banque Du Canada Influencent-Elles Les Taux Hypothécaires?
Les décisions de politique monétaire de la Banque du Canada influencent les taux d’intérêt à court terme et les taux préférentiels des prêteurs. Elles sont donc particulièrement importantes pour les hypothèques à taux variable. Les taux hypothécaires fixes peuvent réagir différemment puisque les conditions du marché obligataire jouent également un rôle important.
6. Quelle Est La Différence Entre Le Choix Du Moment Pour Un Taux Fixe Et Un Taux Variable?
Les taux fixes sont influencés par les attentes du marché obligataire et les coûts de financement, tandis que les taux hypothécaires variables sont généralement liés aux taux préférentiels des prêteurs. Les deux types de taux peuvent donc évoluer à des moments différents.
7. Dans Quelle Mesure Le Moment Choisi Peut-Il Modifier Mes Paiements Hypothécaires?
L’incidence dépend du solde de votre hypothèque et de l’écart entre les taux. Dans les exemples ci-dessus, une augmentation de 0,50 point de pourcentage ajoute environ 112 $ par mois sur une hypothèque de 400 000 $, 169 $ sur une hypothèque de 600 000 $ et 225 $ sur une hypothèque de 800 000 $, selon une période d’amortissement de 25 ans.
8. Est-Il Possible De Prévoir Avec Précision Les Futurs Taux Hypothécaires?
Aucune prévision ne peut constamment prédire les taux hypothécaires avec certitude. Les données économiques, l’inflation, les marchés obligataires, les décisions de la Banque du Canada et les événements mondiaux imprévus peuvent tous modifier les perspectives. Une bonne préparation et une certaine souplesse sont généralement plus utiles que d’essayer d’identifier le point le plus bas exact du marché.