
Être travailleur autonome au Canada offre une liberté professionnelle et un potentiel financier que l’emploi traditionnel égale rarement. Que vous soyez consultant à la pige à Montréal, entrepreneur en construction à Québec ou développeur techno à Gatineau, la capacité de mener votre propre barque est gratifiante. Cependant, lorsqu’il est temps de passer de la croissance de votre entreprise à l’achat d’une maison, plusieurs entrepreneurs se heurtent à une réalité frustrante : le marché hypothécaire canadien est largement conçu pour ceux qui possèdent un talon de paie prévisible (T4).
Avec la Banque du Canada maintenant un taux directeur d’environ 2,25 % et une attention accrue portée à la « simulation de crise » (le fameux stress test), les emprunteurs autonomes se retrouvent souvent sous un microscope. Alors que les salariés peuvent s’en tirer avec quelques talons de paie récents, les propriétaires d’entreprise font face à une pente plus abrupte impliquant des années d’historique financier et un examen rigoureux des revenus.
La bonne nouvelle est que le fait d’être votre propre patron ne vous disqualifie pas de l’accès à la propriété. En comprenant les obstacles courants et en préparant une préapprobation hypothécaire stratégique pour travailleurs autonomes, vous pouvez naviguer dans le système avec succès.
Pourquoi Les Emprunteurs Autonomes Font-Ils Face À Plus De Défis ?
Les prêteurs privilégient généralement une chose avant tout : la stabilité. Aux yeux d’une institution financière traditionnelle, un salarié représente un flux de revenus prévisible. À l’inverse, le revenu d’un travailleur autonome est perçu comme étant intrinsèquement plus volatil. Ce risque perçu entraîne des exigences documentaires plus strictes et des calculs de revenus plus conservateurs.
De plus, les récents changements réglementaires de 2026 ont resserré les règles sur les ratios d’endettement. Les grandes banques sont devenues de plus en plus pointilleuses dans leur analyse des dossiers de travailleurs autonomes, exigeant souvent des données historiques plus vastes que par les années passées. Pour éviter de frapper un mur, il est essentiel de suivre un guide étape par étape de notre processus hypothécaire afin de savoir exactement à quoi vous attendre avant de commencer vos recherches.
Obstacle N° 1: La Difficulté De Prouver Ses Revenus
Le plus grand obstacle pour la plupart des entrepreneurs est simplement de prouver combien ils gagnent réellement. Contrairement à un salaire standard, les revenus d’entreprise passent souvent par divers canaux et fluctuent selon la demande du marché.
Revenus Irréguliers
Les prêteurs adorent la constance. Si votre entreprise a connu une année record en 2024 mais a vu une baisse en 2025 en raison de coûts d’expansion ou de changements du marché, un prêteur pourrait se concentrer sur le chiffre le plus bas ou faire la moyenne des deux années. Pour les travailleurs saisonniers ou ceux dont le revenu repose sur les commissions, ce « lissage des revenus » peut résulter en un montant de qualification inférieur à ce que vous savez pouvoir vous permettre.
Revenus Déclarés Moindres Dus Aux Stratégies Fiscales
En tant que propriétaire d’entreprise, vous travaillez probablement avec un comptable pour maximiser les déductions fiscales légales. Bien que ce soit excellent pour votre portefeuille, cela peut nuire à votre demande hypothécaire. Les prêteurs examinent généralement votre « Ligne 15000 » (Revenu total) sur votre Avis de cotisation (ADC). Si vous avez déduit d’importantes dépenses pour réduire votre fardeau fiscal, votre « revenu sur papier » pourrait sembler trop bas pour soutenir une hypothèque importante. Ce dilemme des hypothèques à faible revenu déclaré au Canada est l’une des raisons de refus les plus courantes dans les banques traditionnelles.
Obstacle N° 2: Des Exigences Documentaires Strictes
Si vous êtes à votre compte, la notion de « documentation complète » prend un tout autre sens. En 2026, les prêteurs exigent souvent un minimum de deux à trois ans d’historique financier constant. Cela inclut typiquement :
- Déclarations de revenus T1 générales: Un dossier complet pour les deux dernières années.
- Avis de cotisation (ADC): Ceux-ci doivent démontrer que vous n’avez aucun solde impayé auprès de l’Agence du revenu du Canada (ARC). Tout impôt dû devra généralement être payé en totalité avant d’obtenir une approbation.
- États financiers de l’entreprise: Pour les entreprises incorporées, vous pourriez devoir fournir des états financiers préparés par un comptable (CPA), incluant les bilans et les états des résultats.
- Preuve d’existence de l’entreprise: Articles d’incorporation ou permis d’exploitation.
L’organisation est la clé. S’il vous manque ne serait-ce qu’une année d’avis de cotisation, votre demande pourrait être mise en suspens indéfiniment.
Obstacle N° 3: Un Pouvoir D’emprunt Réduit
Lorsqu’une banque calcule votre capacité d’emprunt, elle utilise des ratios spécifiques: l’Amortissement de la dette brute (ABD) et l’Amortissement de la dette totale (ATD). En 2026, de nombreux prêteurs ont resserré ces exigences, exigeant souvent un ratio ATD de 44 % ou moins.
Comme les revenus des travailleurs autonomes sont souvent « revus à la baisse » par les prêteurs pour pallier la volatilité potentielle, vous pourriez réaliser que vous êtes admissible à un prêt nettement moins élevé qu’un salarié affichant le même revenu brut. C’est ici que les outils financiers deviennent indispensables, vous permettant de simuler différents scénarios avant de vous engager dans un achat.
Obstacle N° 4: Des Attentes Plus Élevées Pour La Mise De Fonds
Bien qu’il soit techniquement possible pour certains travailleurs autonomes de se qualifier avec une mise de fonds d’aussi peu que 5 % ou 10 % grâce à des programmes comme « Travailleur indépendant » de Sagen (Alt-A), ceux-ci s’accompagnent souvent de primes d’assurance élevées et de tests de raisonnabilité des revenus très rigoureux.
Plus souvent qu’autrement, les emprunteurs autonomes sont encouragés ou tenus de fournir une mise de fonds de 20 % ou plus. C’est particulièrement vrai si vous vous tournez vers des prêteurs alternatifs ou des programmes de « revenus déclarés » où le prêteur se fie à vos relevés bancaires d’entreprise plutôt qu’à vos avis de cotisation. Une mise de fonds plus importante sert de « coussin » pour le prêteur, atténuant le risque lié à la fluctuation de vos revenus.
Obstacle N° 5: La Sensibilité De La Côté De Crédit
Dans le marché actuel, votre cote de crédit a plus de poids que jamais. Pour une hypothèque conventionnelle, plusieurs prêteurs recherchent désormais une cote de 680 ou plus. Si vous êtes à votre compte, une cote de crédit plus faible combinée à des revenus non traditionnels constitue souvent une « double faute » qui mène à un refus automatique.
Les prêteurs voient une cote de crédit élevée comme une preuve de votre discipline financière personnelle. Si vous pouvez démontrer que vous gérez parfaitement vos dettes personnelles malgré les hauts et les bas de votre entreprise, vous avez beaucoup plus de chances d’obtenir une approbation de prêt à l’habitation. Si votre cote n’est pas encore tout à fait là, votre priorité devrait être de vous concentrer sur des stratégies d’amélioration du crédit.
Obstacle N° 6: Un Accès Limité Aux Prêteurs Traditionnels
Les « cinq grandes » banques du Canada ont les critères les plus rigides. Si la structure de votre entreprise est complexe ou si vos revenus ne sont pas parfaits sur papier, vous pourriez trouver leurs portes closes.
Cela pousse plusieurs entrepreneurs à se tourner vers des prêteurs alternatifs pour obtenir une approbation hypothécaire flexible. Ces « prêteurs de série B » et les sociétés d’investissement hypothécaire (SIH) sont plus à l’aise avec les nuances de l’entrepreneuriat. Ils peuvent exiger un taux d’intérêt légèrement plus élevé ou des frais de dossier uniques, mais ils offrent la souplesse nécessaire pour vous permettre d’acquérir une propriété lorsque la voie traditionnelle échoue.
Comment Surmonter Ces Obstacles
Bien que ces défis puissent paraître intimidants, des milliers de travailleurs autonomes canadiens réussissent à obtenir leur hypothèque chaque mois. Le secret réside dans la préparation et l’accompagnement professionnel.
Travaillez Avec Un Courtier Hypothécaire
C’est probablement l’étape la plus cruciale. Contrairement à un conseiller en banque qui ne peut offrir qu’une seule gamme de produits, un courtier a accès à des dizaines de prêteurs. Il sait lesquels sont les plus ouverts aux travailleurs autonomes et comment présenter votre dossier pour mettre en valeur vos forces. Vous pouvez contacter un courtier hypothécaire près de chez vous pour obtenir une évaluation honnête de votre situation.
Améliorez Votre Documentation Financière
N’attendez pas d’avoir trouvé la maison de vos rêves pour fouiller dans vos dossiers. Assurez-vous que vos comptes bancaires professionnels et personnels sont strictement séparés. En 2026, les prêteurs exigent souvent de voir de 12 à 24 mois de relevés bancaires d’entreprise pour confirmer que les revenus déclarés circulent réellement dans vos comptes. Des dépôts mensuels constants sont un atout majeur aux yeux des analystes.
Renforcez Votre Profil De Crédit
Six mois avant de faire votre demande, vérifiez votre dossier de crédit. Réduisez le solde de vos dettes rotatives (comme les cartes de crédit) sous la barre des 30 % de leur limite et assurez-vous que chaque facture est payée à temps. Même un seul retard de paiement de 30 jours sur un prêt auto peut compliquer une demande d’hypothèque pour un travailleur indépendant.
Augmentez Votre Mise De Fonds
Si la vérification de vos revenus pose problème, une mise de fonds plus importante est votre meilleur levier. Si vous parvenez à atteindre le seuil de 20 % à 35 %, de nombreuses portes s’ouvriront via les canaux de prêt alternatifs et privés, qui se concentrent davantage sur l’équité et la viabilité de l’entreprise que sur vos avis de cotisation personnels.
Options Hypothécaires Pour Les Emprunteurs Autonomes
Selon la manière dont vous documentez vos revenus, vous appartenez généralement à l’une des deux catégories suivantes:
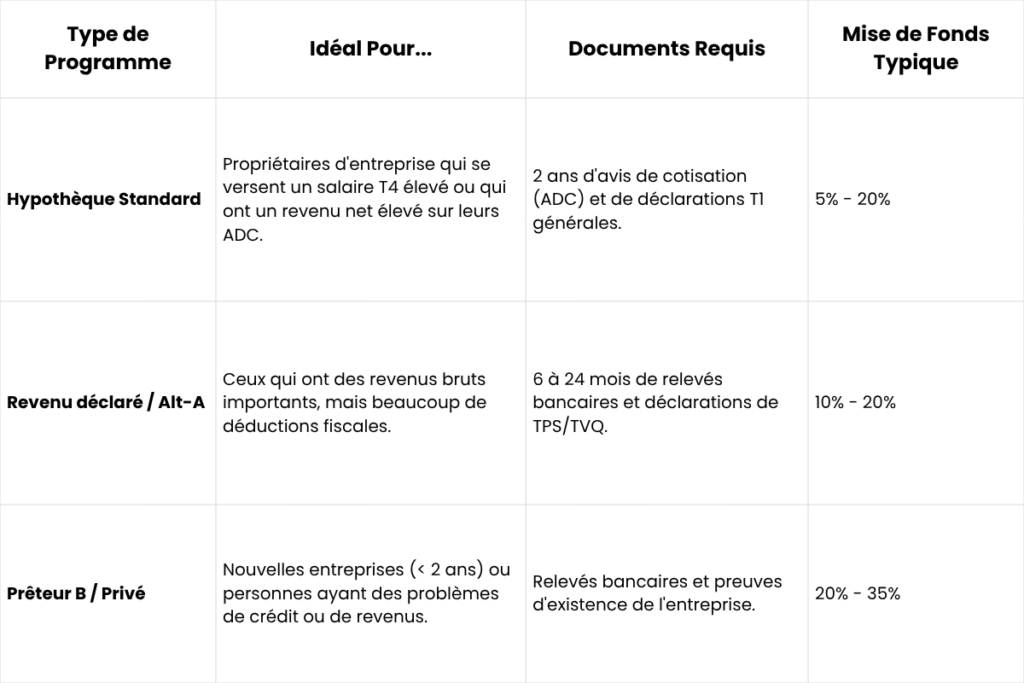
L’examen de ces options d’hypothèques pour travailleurs autonomes avec un professionnel peut vous aider à décider quelle avenue offre le meilleur équilibre entre les taux d’intérêt et la flexibilité.
Erreurs Courantes Commises Par Les Travailleurs Autonomes
Plusieurs des obstacles rencontrés par les emprunteurs travailleurs autonomes lors d’une demande hypothécaire proviennent d’erreurs qui auraient pu être évitées:
- Ne pas se préparer des années à l’avance: Si vous prévoyez d’acheter une propriété dans deux ans, vous devriez en discuter avec votre comptable dès maintenant. Il pourrait être avantageux de déclarer un revenu légèrement plus élevé (et donc de déduire moins de dépenses) pour faciliter votre qualification plus tard.
- Contracter de nouvelles dettes: L’achat d’un nouveau camion pour l’entreprise ou l’ouverture d’une nouvelle marge de crédit juste avant une demande hypothécaire peut détruire vos ratios d’endettement.
- Négliger l’ARC et Revenu Québec: Les prêteurs refuseront systématiquement une demande si vous avez des arrérages fiscaux. Assurez-vous que vos rapports de TPS/TVQ et vos impôts personnels sont à jour et payés.
- Faire cavalier seul: Se présenter à sa succursale bancaire locale en espérant que tout se passe bien est le meilleur moyen d’essuyer un refus. L’appui d’un courtier expert garantit que votre dossier est présenté au bon prêteur dès la première fois, vous évitant ainsi des erreurs qui pourraient nuire à votre dossier de crédit.
Comment L’accompagnement Professionnel Fait Toute La Différence
Obtenir une hypothèque pour un travailleur autonome ne consiste pas à trouver une échappatoire, mais plutôt à raconter votre histoire financière dans une langue que les prêteurs comprennent. Alors que le système informatique d’une banque pourrait percevoir vos revenus fluctuants comme un « risque », un courtier chevronné y voit la croissance d’une entreprise prospère.
En utilisant un guide de comparaison hypothécaire, vous pouvez voir comment différents prêteurs traitent les revenus des travailleurs indépendants. Cela vous évite de vous contenter d’un taux élevé alors qu’une option plus compétitive est disponible. Que vous soyez un premier acheteur en quête de conseils ou un investisseur aguerri, la bonne stratégie transforme l’accès à la propriété en réalité.
Le parcours pour obtenir une hypothèque en tant que travailleur autonome est certainement plus complexe que pour un salarié moyen, mais il est loin d’être impossible. En organisant votre documentation, en maintenant un dossier de crédit solide et en comprenant les produits spécialisés qui s’offrent à vous, vous pouvez franchir les obstacles qui freinent souvent les autres.
Votre entreprise est le reflet de votre travail acharné et de votre vision ; votre foyer devrait l’être aussi. Ne laissez pas la paperasse freiner vos ambitions.
Prêt à savoir quel montant vous pouvez obtenir? Nos experts se spécialisent dans la gestion des complexités du financement pour travailleurs autonomes. Nous collaborons avec un vaste réseau de prêteurs traditionnels et alternatifs pour trouver la solution parfaitement adaptée à la structure unique de votre entreprise. Optez pour des solutions hypothécaires pour travailleurs autonomes au Canada.
Foire Aux Questions (FAQ)
Est-ce plus difficile d’obtenir une hypothèque quand on est travailleur autonome au Canada?
Ce n’est pas nécessairement « plus difficile », mais cela exige beaucoup plus de documentation. Comme votre revenu n’est pas garanti par un employeur, les prêteurs analysent votre historique financier de manière beaucoup plus approfondie.
Comment les prêteurs vérifient-ils les revenus des emprunteurs travailleurs autonomes?
Ils utilisent principalement vos déclarations de revenus (T1 Générale au fédéral et TP1 au Québec) ainsi que vos avis de cotisation (ADC) des deux dernières années. De nombreux prêteurs exigent désormais également de 12 à 24 mois de relevés bancaires d’entreprise pour confirmer que les liquidités soutiennent le revenu déclaré.
Quels documents sont requis pour une hypothèque de travailleur autonome?
Attendez-vous à devoir fournir vos avis de cotisation des deux dernières années, vos déclarations de revenus complètes, votre licence d’entreprise ou vos articles d’incorporation, et souvent de 6 à 12 mois de déclarations de TPS/TVQ ou de relevés bancaires.
Puis-je me qualifier avec un faible revenu déclaré?
Oui, mais vous devrez peut-être vous tourner vers des programmes de « revenus déclarés » ou des prêteurs alternatifs. Ces programmes vous permettent de déclarer un revenu raisonnable pour votre secteur d’activité, bien qu’ils exigent souvent une mise de fonds plus importante (20 % et plus) et une excellente cote de crédit.
Les travailleurs autonomes ont-ils besoin d’une mise de fonds plus élevée?
Pas toujours. Avec un excellent crédit et un historique de revenus stables, vous pouvez vous qualifier avec seulement 5 % ou 10 % de mise de fonds. Toutefois, si votre revenu est difficile à prouver ou si vous passez par un prêteur alternatif, une mise de fonds de 20 % à 35 % est courante.
Quelles sont les meilleures options hypothécaires pour les travailleurs indépendants?
La « meilleure » option dépend de votre stratégie fiscale. Si vous affichez un revenu net élevé, une banque traditionnelle est l’idéal. Si vous maximisez vos déductions et dépenses, un prêteur de type « Alt-A » ou un prêteur de catégorie B (B-Lender) utilisant des programmes basés sur les relevés bancaires sera probablement votre avenue la plus fructueuse.


