
Pour de nombreux propriétaires, le stress ultime n’est pas seulement de trouver la nouvelle maison parfaite ; c’est le cauchemar logistique de faire concorder la vente de leur propriété actuelle avec l’achat de la suivante. Peut-être avez-vous déniché la maison de vos rêves dans un quartier très convoité, mais votre résidence actuelle n’est même pas encore sur le marché. Ou encore, vous avez accepté une offre, mais les dates de clôture chez le notaire sont séparées de plusieurs semaines, vous laissant à court de liquidités pour votre nouvelle mise de fonds.
Ces écarts de calendrier sont extrêmement fréquents, mais ils ne devraient pas vous faire perdre des opportunités ou vous forcer à vendre à rabais dans la précipitation. C’est ici qu’intervient le financement intérimaire. En utilisant des solutions de prêt-pont, vous pouvez sécuriser votre prochaine propriété en toute confiance, maintenir votre flexibilité financière et déménager selon vos propres conditions. Si vous vous retrouvez coincé entre deux propriétés, consulter un expert en hypothèques peut vous aider à déterminer si cet outil stratégique convient à votre situation.
Qu’est-Ce Que Le Financement Intérimaire (Prêt-Pont)?
Le financement intérimaire, plus communément appelé prêt-pont (ou bridge loan), est un produit de prêt spécialisé à court terme conçu pour « jeter un pont » financier entre l’achat d’une nouvelle maison et la vente finalisée d’une propriété existante. En substance, il vous permet d’accéder à l’équité de votre maison actuelle pour l’utiliser comme mise de fonds sur la suivante avant que les fonds de la première vente ne soient réellement dans votre compte bancaire.
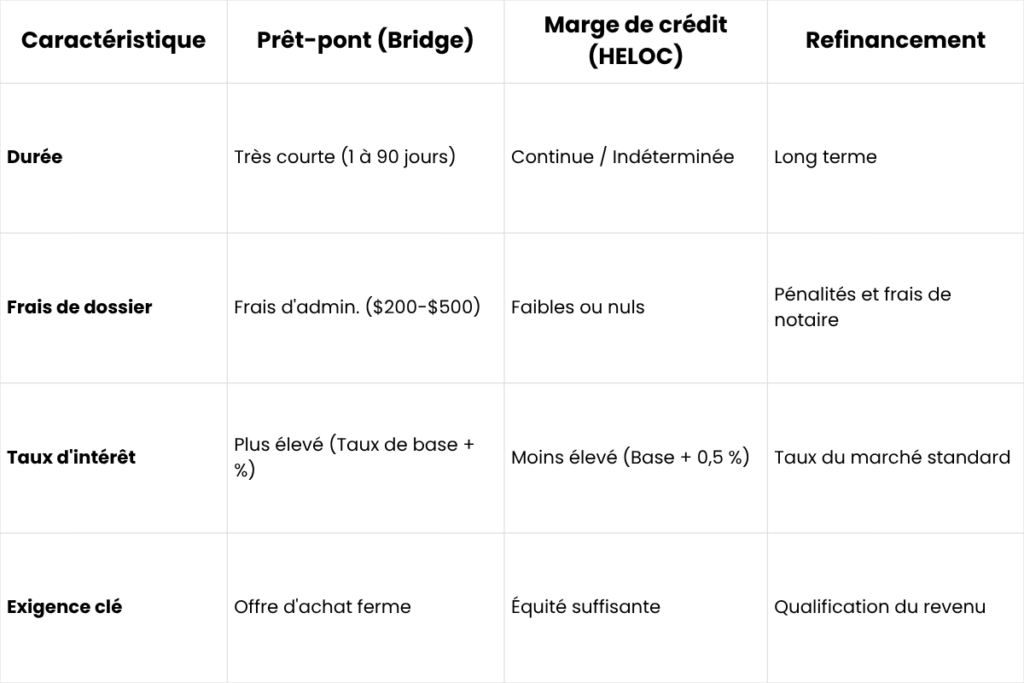
Généralement, le financement hypothécaire à court terme offert par les prêteurs canadiens pour ces scénarios dure de quelques jours à un maximum de 90 jours. Il ne s’agit pas d’une solution d’endettement à long terme, mais plutôt d’une commodité temporaire pour assurer une transition fluide entre les titres de propriété.
Quand Le Financement Intérimaire Est-Il Une Bonne Option?
Décider d’utiliser un prêt pont (ou crédit-relais) dépend en grande partie de votre échéancier et des conditions spécifiques de votre marché local. Voici les scénarios les plus fréquents où le financement intérimaire devient une option viable, et souvent nécessaire.
Vous Avez Acheté Une Nouvelle Maison Avant De Vendre L’actuelle
Dans un « marché de vendeurs », plusieurs acheteurs préfèrent sécuriser leur nouvelle résidence d’abord pour éviter de se retrouver sans toit. Si vous dénichez la propriété parfaite et que votre offre est acceptée, vous pourriez avoir besoin d’une somme importante pour la mise de fonds, alors que votre équité est toujours immobilisée dans votre résidence principale.
Les Dates De Clôture Ne Concordent Pas
Même si vous avez vendu votre propriété, les dates de prise de possession correspondent rarement à la perfection. Si la transaction de votre nouvel achat se conclut le 1er du mois, mais que la vente de votre maison actuelle ne se règle que le 15, vous êtes techniquement propriétaire de deux propriétés pendant deux semaines. Le financement pont couvre le prix d’achat de la nouvelle maison durant cette période de 14 jours.
Vous Voulez Éviter Une Vente Rapide Ou À Rabais
La pression de vendre rapidement peut mener à l’acceptation d’offres dérisoires. En utilisant le financement intérimaire, vous éliminez le facteur « urgence ». Vous avez ainsi la marge de manœuvre nécessaire pour attendre le bon acheteur et le juste prix, plutôt que de vous contenter d’une vente à rabais simplement pour respecter une date limite d’achat.
Conditions De Marché Compétitives
Dans les secteurs en forte demande, comme la grande région de Montréal ou les couronnes urbaines, les vendeurs privilégient souvent les offres « sans conditions ». Avoir votre financement en place grâce à un prêt pont vous permet d’agir rapidement et d’employer des stratégies pour obtenir le meilleur taux, sans rendre votre offre conditionnelle à la vente d’une maison qui n’a pas encore eu lieu.
Fonctionnement Du Financement Intérimaire (Étape Par Étape)
Comprendre le fonctionnement d’un prêt-pont implique quelques étapes spécifiques qui diffèrent d’une demande d’hypothèque standard.
Étape 1: Confirmer La Vente De La Propriété Actuelle
La plupart des prêteurs traditionnels au Canada exigent une offre d’achat « ferme » (c’est-à-dire que toutes les conditions, comme l’inspection ou le financement, ont été levées) pour votre maison actuelle avant d’accorder un prêt-pont. Cela prouve que l’argent pour rembourser le prêt arrivera de façon garantie à une date précise.
Étape 2: Déterminer Le Montant Du Prêt Requis
Votre courtier calculera le montant du prêt en fonction du produit net attendu de votre vente (le prix de vente moins votre solde hypothécaire actuel et les commissions immobilières). Ce montant est ensuite appliqué à l’achat de la nouvelle propriété.
Étape 3: Obtenir Le Financement Intérimaire
Le processus d’approbation pour un financement intérimaire est généralement plus rapide que pour une hypothèque standard, car il est basé sur l’équité d’une propriété déjà vendue. Cependant, il s’agit d’un produit de crédit distinct qui nécessite sa propre documentation.
Étape 4: Utiliser Les Fonds Pour La Mise De Fonds Ou La Clôture De L’achat
À la date de clôture (la date de signature chez le notaire) de votre nouvelle maison, le prêteur avance les fonds du prêt-pont à votre notaire. Ces fonds sont utilisés pour compléter la transaction, vous permettant ainsi de prendre possession des lieux.
Étape 5: Rembourser Le Prêt Une Fois La Propriété Vendue
Lorsque la vente de votre ancienne propriété est finalisée chez le notaire, celui-ci reçoit les fonds de l’acheteur. Ces fonds servent d’abord à rembourser votre ancienne hypothèque, puis à rembourser immédiatement le prêt-pont (incluant les intérêts et les frais). Consulter notre guide étape par étape de notre processus hypothécaire vous permettra de bien comprendre comment tous ces éléments s’imbriquent.
Coûts Associés Au Financement Intérimaire
Bien que les prêts-ponts soient incroyablement utiles, ils ne sont pas gratuits. Comme ils représentent un risque plus élevé et une durée plus courte pour le prêteur, les coûts sont plus importants que ceux d’une hypothèque standard à long terme.
- Taux d’intérêt : Attendez-vous à payer un taux plus élevé, souvent le taux préférentiel de plus 2 % ou 3 %. Toutefois, comme le prêt n’est utilisé que pendant quelques semaines, le total des intérêts payés est généralement gérable.
- Frais d’administration : La plupart des prêteurs facturent des frais fixes pour le traitement du prêt-pont, variant généralement entre 200 $ et 500 $.
- Frais juridiques : Votre notaire devra enregistrer le prêt-pont et s’occuper de la quittance, ce qui ajoutera quelques centaines de dollars à vos frais notariaux.
La préparation est la clé ici; prendre le temps de bien comprendre les frais de clôture et les frais supplémentaires peut vous éviter une « surprise tarifaire » lors de la dernière semaine de votre transaction.
Avantages Du Financement Intérimaire
Le financement intérimaire offre plusieurs avantages aux emprunteurs, notamment:
- Accès rapide aux fonds: Il procure des liquidités immédiates, permettant de combler les écarts financiers jusqu’à l’obtention d’un financement permanent.
- Conditions flexibles: Souvent plus souple que les prêts traditionnels, le financement intérimaire peut être adapté pour répondre à des besoins spécifiques à court terme.
- Soutien aux projets en cours: Il aide à maintenir les opérations ou à achever des projets en attendant des solutions de financement à long terme.
- Réduction des interruptions: Il prévient les retards dans les plans d’affaires ou les transactions, aidant ainsi à maintenir l’élan durant le processus de financement.
Il est particulièrement utile pour ceux qui ont besoin de fonds rapidement, comme dans le cadre d’un développement immobilier ou d’une expansion d’entreprise.
Risques et Considérations
Aucun produit financier n’est sans risque, et le financement intérimaire comporte des enjeux que les résidents du Canada devraient sérieusement évaluer:
- Délais Dans La Vente De Votre Propriété
C’est le risque le plus important. Si votre vente tombe à l’eau pour quelque raison que ce soit (par exemple, si le financement de votre acheteur est refusé), votre prêt-pont demeure actif. Cette situation peut devenir précaire, car vous vous retrouvez responsable de deux hypothèques et d’un prêt-pont à taux d’intérêt élevé en même temps.
- Gestion De Deux Propriétés Temporairement
Même si tout se déroule comme prévu, vous devez être prêt financièrement à assumer les frais de services publics (Hydro), les assurances et l’entretien de deux maisons durant la période de transition. Il est fortement recommandé de consulter un professionnel sur les considérations de risque pour chaque type d’hypothèque afin de vous assurer que vos liquidités peuvent supporter ce chevauchement de coûts.
Financement Intérimaire vs. Autres Options
Le prêt pont est-il toujours le meilleur choix? Parfois, d’autres options de financement hypothécaire temporaire pourraient s’avérer plus rentables.
Prêt Pont vs. Marge de Crédit Hypothécaire (HELOC)
Si vous détenez déjà une marge de crédit hypothécaire sur votre maison actuelle, il pourrait être plus avantageux d’y puiser pour votre mise de fonds. Les taux des marges de crédit sont souvent inférieurs à ceux des prêts ponts, et il n’y a généralement pas de frais d’administration.
Prêt Pont vs. Refinancement
Le refinancement consiste à briser votre hypothèque actuelle pour accéder à l’équité accumulée. Bien que cela puisse vous procurer une somme d’argent plus importante, cela s’accompagne souvent de lourdes pénalités pour remboursement anticipé. Évaluer s’il est préférable de refinancer votre hypothèque pour obtenir de meilleures conditions ou de contracter un prêt pont est un calcul qu’il vaut mieux faire avec l’aide d’un courtier.
Combien Pouvez-Vous Emprunter Avec Un Financement Intérimaire?
Au Canada, les prêteurs permettent généralement d’emprunter entre 200,000 $ et 500,000 $ pour un prêt-pont, bien que certains prêteurs spécialisés puissent aller au-delà. Le montant est strictement limité par l’équité (la valeur nette) de votre maison.
Exemple concret: Si votre maison est vendue pour 800,000 $ et que vous devez encore 400,000 $ sur votre hypothèque, votre prêt-pont maximal serait de 400,000 $, moins les commissions immobilières et les frais applicables.
Les prêteurs examinent également vos ratios d’amortissement de la dette. Même s’il s’agit d’un prêt à court terme, ils doivent s’assurer que vous n’êtes pas surendetté. Utiliser un guide de comparaison hypothécaire peut vous aider à visualiser comment ces différentes charges de dette influencent votre santé financière globale.
Conseils Pour Réussir Votre Financement Intérimaire
- Ayez une offre d’achat ferme: La plupart des prêteurs de premier ordre (prêteurs « A ») ne financeront pas de prêt-pont sans une offre d’achat sans conditions. Si vous n’avez pas encore vendu, vous devrez peut-être vous tourner vers des prêteurs privés, qui sont nettement plus coûteux.
- Planifiez votre échéancier: Essayez de garder la période de transition la plus courte possible. Même une différence de cinq jours peut vous faire économiser des centaines de dollars en intérêts.
- Travaillez avec un courtier: Les courtiers ont accès à une vaste gamme de prêteurs. Si votre institution financière actuelle refuse de vous accorder un prêt-pont, un courtier peut souvent trouver une solution ailleurs.
- Comprenez votre budget: Assurez-vous que vos objectifs financiers influencent votre choix hypothécaire, de sorte que les coûts à court terme du prêt-pont ne viennent pas nuire à votre épargne à long terme.
Erreurs Courantes à Éviter
L’une des erreurs hypothécaires les plus fréquentes que les courtiers vous aident à éviter est de surestimer la rapidité de la clôture d’une vente. Les retards en immobilier, ça arrive ; prévoyez toujours un « Plan B » ou un petit fonds d’urgence pour couvrir une semaine supplémentaire d’intérêts si le notaire de l’acheteur tarde avec la paperasse. De plus, ne supposez jamais que votre prêteur actuel vous accordera automatiquement un prêt pont; confirmez-le toujours lors de votre préapprobation hypothécaire avant d’acheter votre prochaine propriété.
FAQs
Comment Intelligence Hypothécaire Vous Aide Avec Le Financement Pont
Gérer la transition entre deux maisons nécessite plus qu’un simple prêt : il faut une stratégie. Chez Intelligence Hypothécaire, nous nous spécialisons dans l’exploration d’options hypothécaires flexibles pour des situations complexes que les banques traditionnelles pourraient juger trop « hors normes ».
Notre réseau d’experts vous offre:
- L’accès à plusieurs prêteurs: Si les frais de prêt pont d’un prêteur sont trop élevés, nous trouvons une alternative plus compétitive.
- Des approbations rapides: Quand vous trouvez la maison de vos rêves, vous n’avez pas le temps d’attendre des semaines pour une réponse.
- Une planification complète: Nous analysons vos options de refinancement pour accéder à votre équité durant la période de transition afin de voir si le prêt pont est réellement votre avenue la moins coûteuse.
Nos courtiers vous aident à trouver les meilleurs taux hypothécaires et font en sorte que votre déménagement se déroule avec le moins de stress possible.
Le financement intérimaire est un outil puissant dans l’arsenal du propriétaire canadien. Il transforme le dilemme « acheter ou vendre en premier » d’une source d’anxiété en un choix stratégique. Bien que les coûts soient plus élevés que ceux d’une hypothèque traditionnelle, la flexibilité de sécuriser la propriété désirée sans avoir à vendre précipitamment vaut souvent chaque sou investi.
Avec une planification minutieuse et des conseils d’experts, vous pouvez franchir l’étape entre votre ancienne et votre nouvelle porte d’entrée en toute confiance.
Prêt à passer à la prochaine étape ? Contactez un courtier hypothécaire près de chez vous pour obtenir des conseils et découvrir les solutions de prêt pont pour acheter avant de vendre, afin de simplifier votre parcours immobilier.
FAQ
Qu’est-ce que le financement intérimaire au Canada ?
Il s’agit d’un prêt à court terme (généralement de 1 à 90 jours) utilisé pour couvrir la mise de fonds et les frais d’achat d’une nouvelle maison avant que la vente de votre propriété actuelle ne soit officiellement conclue chez le notaire.
Comment fonctionne un prêt pont pour l’achat d’une maison ?
Le prêteur vous avance des fonds en se basant sur l’équité (la valeur nette) de votre maison actuelle. Vous utilisez cet argent pour conclure l’achat de votre nouvelle demeure. Lorsque votre ancienne maison est vendue, le produit de la vente sert directement à rembourser le prêt pont.
Dois-je vendre ma maison avant d’obtenir du financement intérimaire ?
La plupart des prêteurs exigent une offre d’achat ferme et inconditionnelle sur votre propriété actuelle avant d’approuver un prêt pont. Si vous n’avez pas encore vendu, vous devrez peut-être vous tourner vers un prêteur privé.
Quels sont les risques du financement intérimaire ?
Le principal risque est que votre vente tombe à l’eau. Si l’acheteur se désiste, vous vous retrouvez avec deux hypothèques à payer et un prêt pont à taux d’intérêt élevé pour une période beaucoup plus longue que prévu.
Combien de temps dure le financement intérimaire ?
La plupart des prêts ponts sont conçus pour une durée de 90 jours ou moins, bien qu’ils puissent ne durer qu’une seule journée.
Le financement intérimaire est-il coûteux ?
Les taux d’intérêt sont plus élevés que ceux des hypothèques standards (généralement le taux de base + 2 % ou 3 %), et il y a des frais administratifs. Cependant, comme le prêt n’est utilisé que pour quelques jours ou semaines, le coût total en dollars représente généralement une petite fraction de l’ensemble de la transaction.


